

EN
カード連携型オファーに対応しているプラットフォームはどれですか?
モバイルゲーム業界の最新動向や業界リーダーの格言を詰め込んだニュースレターをぜひご購読ください!
購読する
アプリパブリッシャー
カード連携型オファー(CLO)は、パフォーマンスマーケティングにおいて強力なチャネルです。小売業者が報酬を負担し、金融アプリがそれを提示することで、顧客は追加の手順を踏むことなく、小売業者からクレジットカードへ直接報酬を受け取ることができます。
そして、そのメリットは双方に及ぶ。小売業者は新規顧客へのリーチと収益機会の拡大が期待できる一方、金融アプリ側は、これをユーザーエンゲージメントや収益化の新たな手段として活用できる。実際、金融アプリ側は、自社のチャネルでカード連携型オファーを掲載することで、収益の一部を受け取っている。
この記事では、カード連携型オファーとは何か、その仕組み、それを支えるプラットフォーム、そしてアプリ連携型キャッシュバックやゲーム連携型報酬といったモデルとの違いについて解説します。
👀 ゲーミフィケーションでアプリのエンゲージメントを高めたいとお考えですか?こちらをご覧ください:「ゲーミフィケーションでフィンテックアプリを毎日使いたくなるアプリに変える方法」
カード連動型オファー(CLO)とは、顧客が現在利用している デビットカードやクレジットカードに直接紐づけられた特典です。顧客は自分のカードをプログラムや銀行アプリに紐づけ、小売業者が特典の資金を提供し、その後、対象となる小売店でそのカードを次に利用した際に、特典が自動的に適用されます。
取引そのものがアトリビューションの仕組みとなるため、CLOは小売業者に対し、従来のデジタル広告よりもキャンペーンのROIをより的確に把握させることを可能にします。一方、銀行やフィンテック企業にとっては、パートナーが資金を提供するリワードを顧客体験に取り入れることで、さらなるエンゲージメントと収益化の機会を創出することができます。
つまり:
CLOモデルはかなり成功を収めています。デジタル・コマース・アライアンスの調査によると、カード連携プログラムを実施している企業の25%が、1年間で100%を超える成長を記録したと報告しています。また、消費者側については、PYMNTS Intelligenceの調査で、プレミアムカード保有者の74%が、過去1年間に少なくとも1回はカード連携オファーを利用したことが明らかになりました。
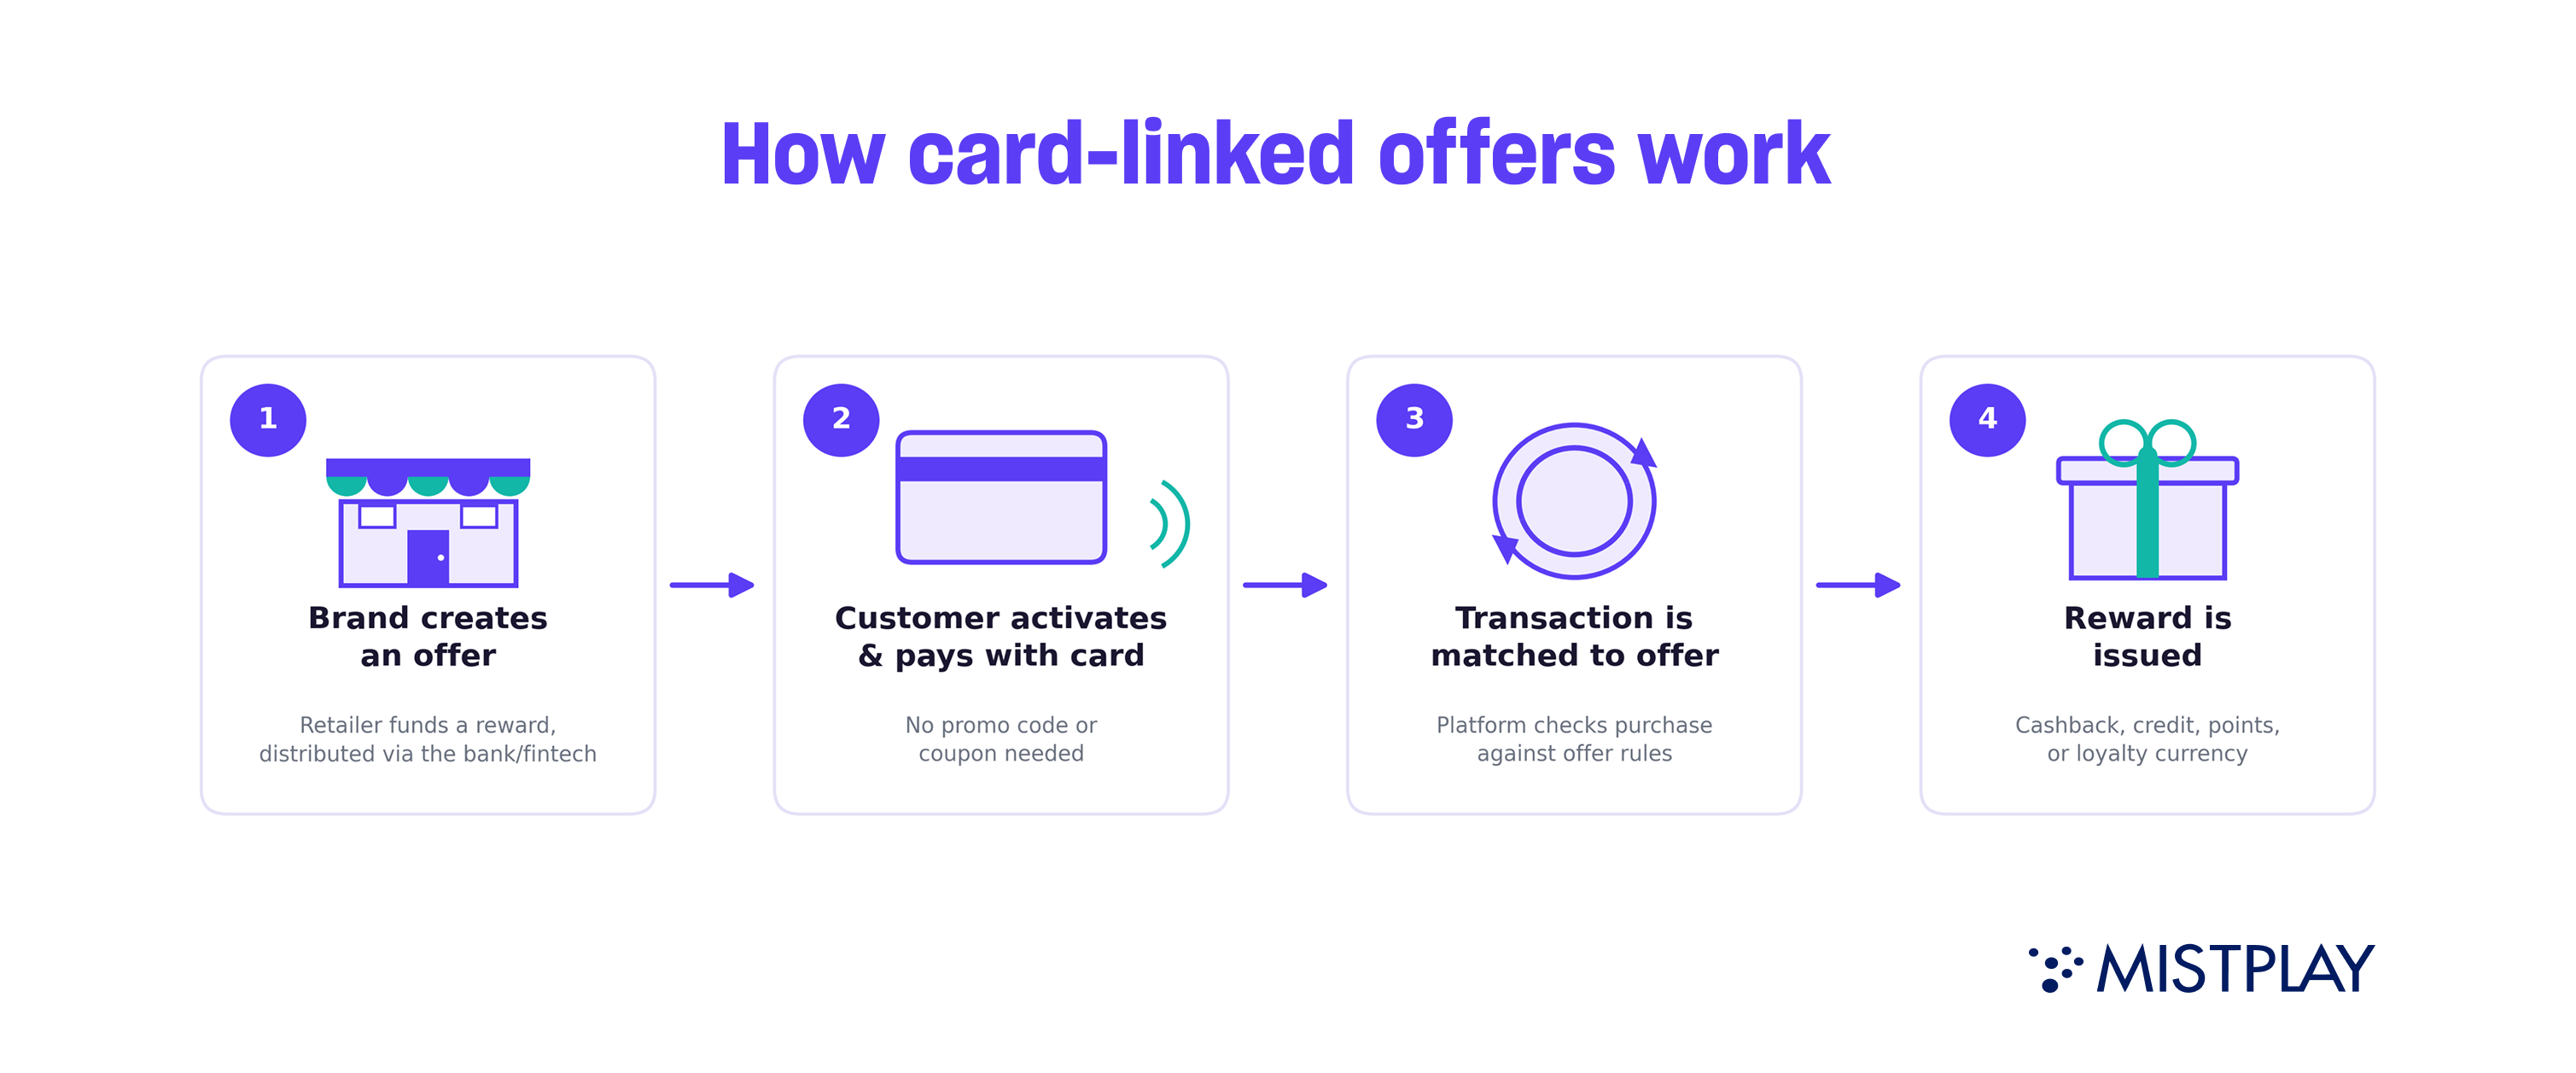
カード連携型オファー(CLO)は、パートナーが提供する特典を顧客の決済カードに紐付けるものです。その仕組みは極めてシンプルですが、CLOを機能させるためにはいくつかの手順が必要です。
1.ブランドがオファーを作成する:小売業者やブランドがオファーを作成し、銀行やフィンテック企業と提携して、自社のロイヤリティプログラム会員にそのオファーを配信します。また、報酬の資金提供もブランドが担当します。顧客には、購買行動、所在地、金融機関との既存の関係などの要素に基づいて、オファーが表示される場合があります。
2.顧客がオファーを有効化し、購入を行う:オファーを有効化するには2つの方法があります。「オプトイン」モデルでは、顧客が手動でオファーを有効化する必要がありますが、一部のCLOプログラムでは、明示的な有効化手順がなくても機能する場合があります。この場合、顧客はリンクされたカードを使用して、参加小売店で購入を行うだけで済みます。通常、顧客は決済時にプロモーションコードを入力したり、クーポンを提示したりする必要がないため、特典の利用がより簡単になります。
3.取引とオファーの照合:金融機関のオファーと取引を照合するサードパーティのプラットフォームが取引データを受け取り、購入先、購入金額、日付、対象カードなど、オファーの条件を満たしているかどうかを確認します。
4.特典の付与:取引が条件を満たしている場合、キャッシュバックやその他の特典が顧客に付与されます。多くの場合、明細書へのクレジット、現金還元、ポイント、またはその他のロイヤリティ特典として提供されます。
CLO分野は多層的なエコシステムであり、さまざまな企業が連携して顧客に適切なオファーを提供しています。一方には、顧客と密接な関係にある銀行やクレジットカード発行会社があり、他方には、ブランドと金融機関をつなぐサードパーティのプラットフォームがあります。
銀行やクレジットカード発行会社 は「パブリッシャー」としての役割を果たしており、つまり自社のアプリ上でオファーを掲載し、顧客が希望する特典を閲覧・選択できる機会を提供しています。これらは、エンドユーザーに最も近い事業者です。
代表的な例としては、チェース・オファーズ、アメリカン・エキスプレス・オファーズ、バンク・オブ・アメリカの「バンクアメリディールズ」、シティ・マーチャント・オファーズなどが挙げられます。これらの金融機関では、購入が対象となるためには、カード所有者が特典を閲覧し、特定のカードでその特典を有効にする必要があります。
カードネットワーク各社もまた、この分野に進出しています:
👀 こちらもご覧ください:モデルから指標へ:モバイルゲームの収益化に関するパブリッシャー向けガイド
第3の層を構成するのがサードパーティのプラットフォームであり、銀行のブランドプログラムの背後で、実際のマッチングや決済業務を担っているのは往々にしてこれらのプラットフォームです。こうしたプラットフォームの例としては、Cardlytics、Kard、Fidel APIなどが挙げられます。また、これらのプラットフォームを利用することで、ブランドは自社のキャンペーンの成果を追跡することも可能です。各プラットフォームによって提供内容の構成は若干異なりますが、この層では一般的に以下の機能が提供されています:
CLOが実際にどのような成果をもたらすかという点に関しては、いくつかの代表的な種類があります。
キャッシュバックは最も一般的な形式です。「X円利用するとY円が戻ってくる」といったオファーは、ブランドにとって多くの場合、最も安全な選択肢となります。このオファーは決済カードに紐付けられており、取引データだけで対象資格が判断されます。これにより、オンラインとオフラインの両方の支出を網羅できるため、銀行、フィンテック企業、コマース・メディア・プラットフォームに非常に適しています。 単純なキャッシュバック以外にも、報酬には段階的なインセンティブ(利用額が多ければ多いほど還元額も増える仕組み)、ポイント、航空マイル、またはロイヤリティ通貨などの形態があります。「Amex Offers」はその代表的な例です。カード会員は「40ドル利用で10ドル還元」といったオファーを有効にし、購入が完了すると自動的にクレジットが加算されます。
一方、アプリ連携型のキャッシュバックは、デジタルアトリビューションに依存しています。通常、顧客はまずキャッシュバックアプリを操作します(例えば、小売業者のオファーページへクリックして移動するなど)。その後、アフィリエイト追跡、クッキー、レシート確認などの仕組みを用いて、その購入がどのアプリ経由であったかが特定されます。このモデルは、独立型のキャッシュバックアプリやショッピングリワードアプリで一般的です。
楽天は、この仕組みの代表的な例です。顧客は買い物をする前に楽天を経由して小売業者のサイトにアクセスし、楽天はその後の購入をトラッキングして、後日キャッシュバックを付与します。
つまり、カード連携型キャッシュバックとアプリ連携型キャッシュバックの違いは、カード連携型キャッシュバックでは、アプリ外での購入(実店舗での購入やオフラインでの購入も含む)もすべて対象となるのに対し、アプリ連携型キャッシュバックでは、一般的に購入プロセスがまずリワードアプリを経由する必要があるという点です。
カード連携型のリワードは購入内容と連動しています。つまり、あなたが
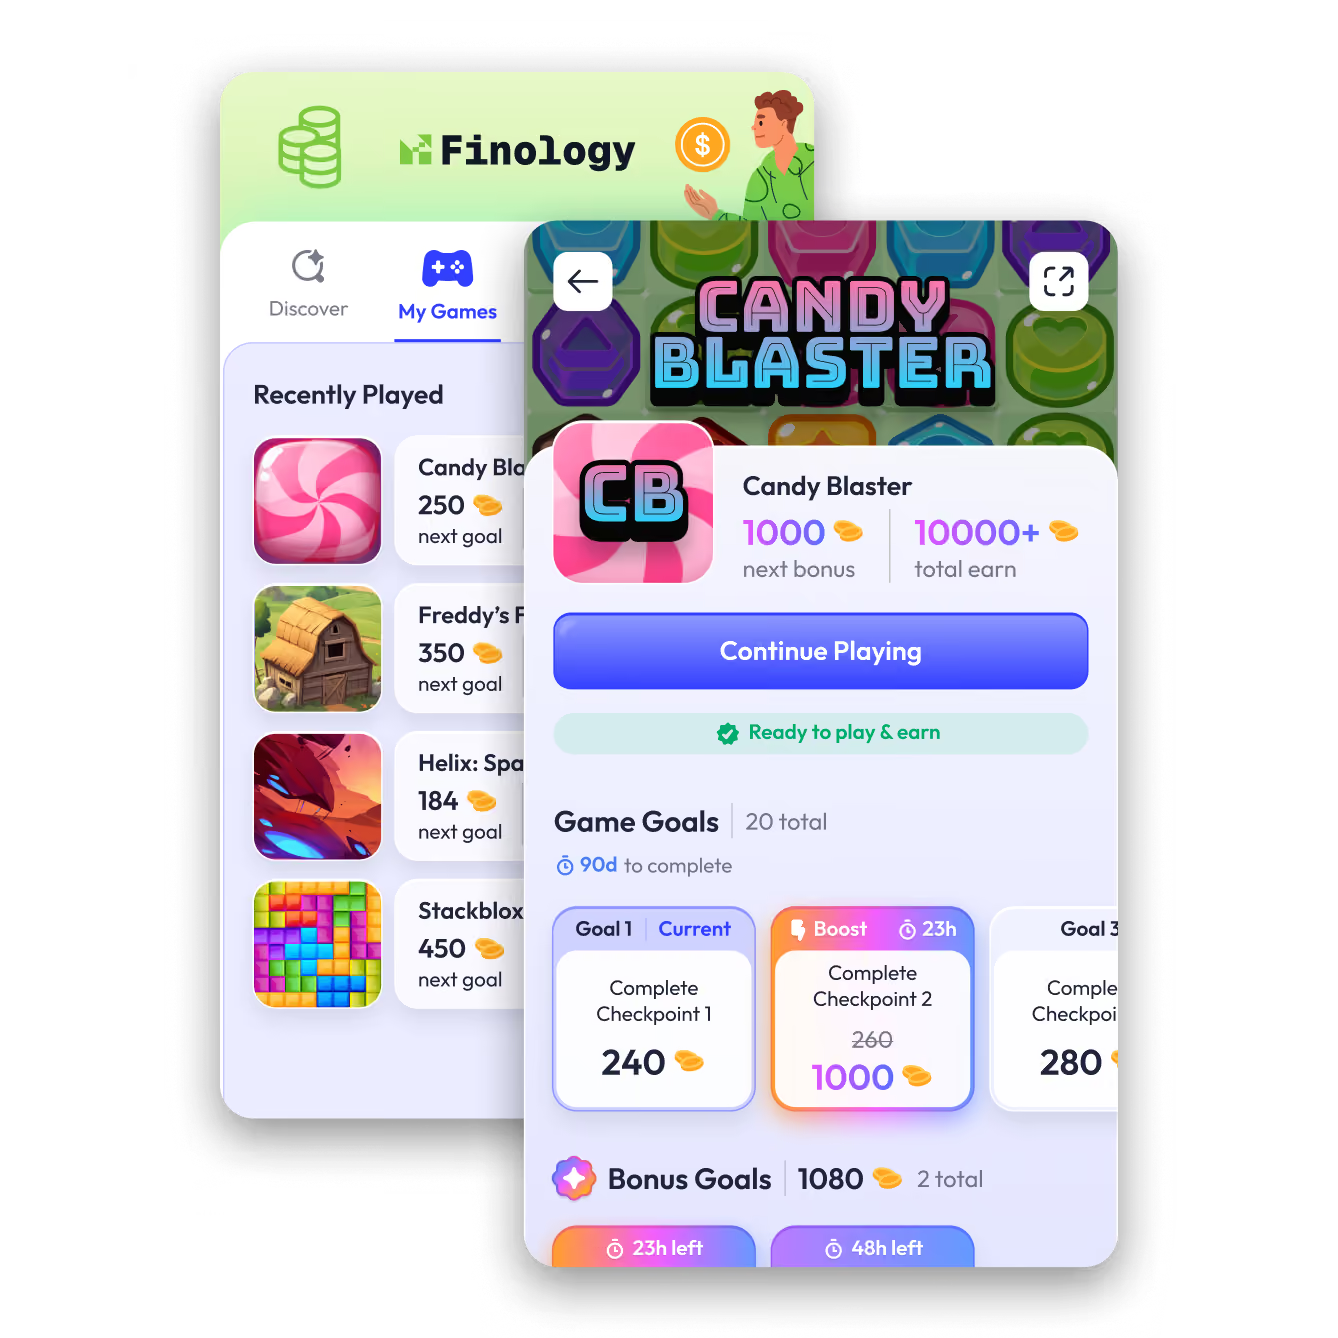
顧客が特集されているブランドから商品を購入すると、キャッシュバックを受け取ることができます。しかし、購入によって受け取るのではなく、自分で獲得する必要がある別の種類の報酬もあります。
これは「ゲーム連動型リワード」です。顧客はアプリ内のゲームハブを利用し、ゲームをプレイすることで、プレイ時間に比例して報酬を受け取ることができます。つまり、カード連動型リワードでは報酬を獲得するために金銭が必要なのに対し、ゲーム連動型リワードでは顧客が時間を費やすだけでよいのです。
ゲームと連動した報酬制度は以前から存在していましたが、最近ではフィンテック業界にも浸透しつつあります。金融とゲームには何の共通点もないように思えるかもしれませんが、これらの機能は想像以上に相性が良いのです。
フィンテックにおけるゲーミフィケーションについて取り上げた前回の記事では、マーケターの43%が、ブランドロイヤルティを構築するためにゲーミフィケーションが不可欠な要素であると考えていることがわかりました。ゲームと連動した報酬は、顧客がすでに持っている習慣を自社のエコシステムに組み込むことで、この取り組みをさらに前進させる手段となります。実際、米国の成人の67%が毎週モバイルゲームを楽しんでいます。
そして、この新しいタイプの報酬がパフォーマンスに 与える影響は顕著です。例えば、Klink Financeはゲーム連動型報酬をアプリに導入した後、 ARPDAUが+200%という急激な増加を記録し、それに伴い増分収益も+35%増加しました。
ゲーム連動型報酬を試してみたいとお考えなら、「LoyaltyPlay 」が最適なプラットフォームとなるでしょう。これは「Mistplay」が運営する報酬付きゲームのハブであり、厳選されたモバイルゲームのカタログを提供しており、顧客はそこから好きなゲームを選んでプレイすることで報酬を獲得できます。
通常のカード連携型リワードと同様に、「Mistplay 」が各リワードの費用を負担するため、貴社の予算には影響がなく、収益のうち貴社に割り当てられた分をロイヤリティプログラムに直接再投資することができます。
LoyaltyPlay が、お客様のロイヤリティプログラムをどのように強化できるか、ご興味をお持ちですか?まずは弊社までお問い合わせください。